


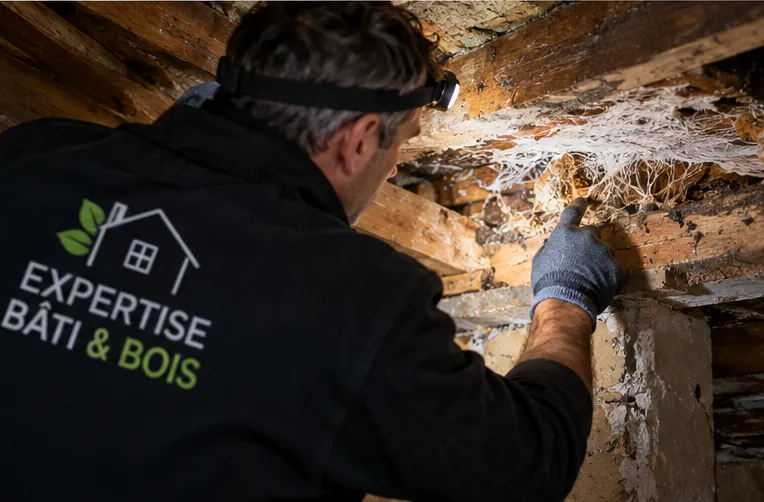
Mérule et assurance habitation : votre assurance prend-elle en charge les dégâts ?
La mérule est l’un des champignons lignivores les plus redoutés dans le bâtiment. Lorsqu’elle trouve des conditions favorables à son développement — humidité persistante, bois humide, ventilation insuffisante — elle peut coloniser les éléments en bois d’un logement et provoquer des dégradations importantes.
Planchers, solives, poutres, charpentes, boiseries : lorsque l’infestation est avancée, les conséquences peuvent devenir structurelles et les travaux particulièrement coûteux.
Une question se pose alors rapidement : l’assurance habitation couvre-t-elle le traitement de la mérule et les réparations qu’elle impose ?
La réponse est généralement non pour la mérule elle-même, mais certaines situations nécessitent une analyse beaucoup plus précise. En matière d’assurance, il faut notamment distinguer la cause de l’humidité, le développement du champignon et les dommages qui en résultent.
La mérule est-elle couverte par l’assurance habitation ?
Dans de nombreux contrats multirisques habitation, les dommages résultant de champignons, moisissures, parasites du bois ou phénomènes progressifs sont exclus ou ne font pas partie des événements garantis.
La raison tient notamment à la nature du phénomène : une infestation de mérule se développe généralement progressivement et trouve son origine dans des conditions d’humidité qui peuvent exister depuis plusieurs mois, voire davantage.
Or, l’assurance habitation a principalement vocation à garantir des événements définis par le contrat, et non l’ensemble des désordres liés au vieillissement du bâtiment, au défaut d’entretien ou à une humidité chronique.
Il faut donc éviter une affirmation trop générale du type « l’assurance couvre la mérule » ou, à l’inverse, « aucune assurance ne couvre jamais la mérule ».
C’est le contrat d’assurance qui doit être examiné.
Les conditions générales et particulières doivent notamment être vérifiées afin d’identifier :
- les événements couverts par la garantie dégâts des eaux ;
- les exclusions concernant les champignons, moisissures ou parasites ;
- les exclusions liées au défaut d’entretien ou à l’humidité ;
- les éventuelles garanties complémentaires ;
- les conditions d’indemnisation des dommages consécutifs à un sinistre garanti.

Dégât des eaux et mérule : une prise en charge est-elle possible ?
C’est probablement l’un des cas les plus importants à étudier.
Imaginons qu’une fuite de canalisation, un débordement ou une infiltration provoque une humidification importante d’un plancher ou d’une structure en bois. La mérule se développe ensuite dans cette zone.
La garantie dégâts des eaux peut couvrir certains dommages résultant notamment de fuites, ruptures, débordements ou infiltrations, selon les conditions prévues au contrat.
Mais il faut être précis : le fait que l’événement à l’origine de l’humidité soit garanti ne signifie pas nécessairement que le traitement de la mérule sera automatiquement indemnisé.
L’assureur peut distinguer :
- le sinistre initial, par exemple la fuite ;
- les dommages directement causés par l’eau ;
- le développement ultérieur du champignon ;
- les travaux de traitement de la mérule ;
- le remplacement des bois dégradés ;
- la remise en état des ouvrages.
Selon la rédaction du contrat et les conclusions de l’expertise, certains postes peuvent être indemnisés et d’autres exclus.
Exemple : une fuite provenant du logement voisin
Une fuite se produit dans l’appartement situé au-dessus. L’eau pénètre dans un plancher comportant des éléments en bois et l’humidité persiste suffisamment longtemps pour favoriser le développement d’un champignon lignivore.
Dans cette situation, il faudra notamment établir :
- l’origine exacte de l’humidité ;
- la date ou la période probable du dégât des eaux ;
- le lien entre ce sinistre et l’apparition du champignon ;
- l’ancienneté probable de l’infestation ;
- l’existence éventuelle d’une humidité antérieure indépendante du sinistre.
C’est pourquoi l’expertise technique de la cause est déterminante.
Un diagnostic qui se contente d’indiquer « présence de mérule » peut être insuffisant dans le cadre d’un dossier d’assurance. Il faut, autant que possible, rechercher et documenter l’origine de l’humidité ayant permis son développement.
Pour mieux comprendre les conditions favorisant son apparition, consultez également notre article consacré à la mérule dans les maisons humides : diagnostic, assainissement et rénovation.
Et en cas d’infiltration par la toiture ou la façade ?
Là encore, tout dépend de la cause du désordre et des garanties prévues par le contrat.
Une infiltration résultant d’un événement garanti ne doit pas être confondue avec une infiltration provenant d’un défaut d’entretien ancien de la couverture, d’une façade dégradée ou d’un problème d’étanchéité connu depuis longtemps.
Cette distinction peut avoir des conséquences importantes sur l’indemnisation.
Avant d’engager des travaux lourds, il est donc conseillé de documenter l’état des lieux et l’origine du désordre : photographies, mesures d’humidité, recherche de fuite, diagnostic, devis et, lorsque cela est nécessaire, expertise du bâtiment.
Mérule : que dit la réglementation ?
La mérule n’est pas uniquement un problème technique.
Le Code de la construction et de l’habitation prévoit une obligation de déclaration en mairie lorsqu’une présence de mérule est connue dans un immeuble bâti.
Cette déclaration incombe à l’occupant de l’immeuble contaminé. À défaut d’occupant, elle incombe au propriétaire. Pour les parties communes d’un immeuble relevant de la copropriété, la déclaration relève du syndicat des copropriétaires.
La découverte avérée d’une mérule ne doit donc pas être traitée uniquement comme une affaire privée entre le propriétaire, l’entreprise de traitement et l’assureur.
Vente immobilière et risque de mérule
Il existe également des dispositions particulières concernant la vente d’un immeuble situé dans certaines zones identifiées par arrêté préfectoral.
Dans les zones délimitées au titre du risque de mérule, une information sur la présence d’un risque de mérule doit être intégrée aux informations fournies lors de la vente.
Attention toutefois à ne pas confondre cette obligation d’information avec l’existence d’un diagnostic mérule obligatoire généralisé à toutes les ventes immobilières en France.

Ce n’est pas la même chose.
Qui paie les travaux en présence de mérule ?
La réponse dépend de la situation juridique du bâtiment et surtout de l’origine du désordre.
Dans une maison individuelle
Lorsque aucune garantie d’assurance ni responsabilité d’un tiers ne peut être mobilisée, le propriétaire supporte généralement le coût du diagnostic, du traitement et des réparations.
Mais avant de conclure que l’intégralité des travaux est à sa charge, il faut rechercher la cause. Une fuite imputable à un tiers, des travaux défectueux, un vice affectant le bâtiment ou un sinistre garanti peuvent modifier l’analyse des responsabilités.
Dans une copropriété
Il faut déterminer si l’infestation concerne une partie privative, une partie commune ou plusieurs parties du bâtiment.
Il faut également identifier l’origine de l’humidité.
Une mérule découverte dans un appartement peut, par exemple, avoir pour origine une canalisation commune, une façade, une toiture ou un autre lot.
Le syndic doit être informé rapidement lorsqu’une partie commune est concernée ou susceptible de l’être.
La répartition des dépenses ne doit donc pas être résumée à une simple division des frais entre copropriétaires : elle dépend de la nature des parties concernées, des responsabilités et des règles applicables à la copropriété.
Dans un logement loué
Le locataire qui découvre des signes suspects doit prévenir rapidement le propriétaire ou l’agence gestionnaire et éviter toute intervention susceptible de masquer les désordres avant leur constatation.
Là encore, il faut déterminer l’origine du problème. Une infestation provoquée par un défaut du bâtiment ne s’analyse pas de la même manière qu’un désordre directement lié à l’utilisation du logement.
Comment reconnaître une infestation de mérule ?
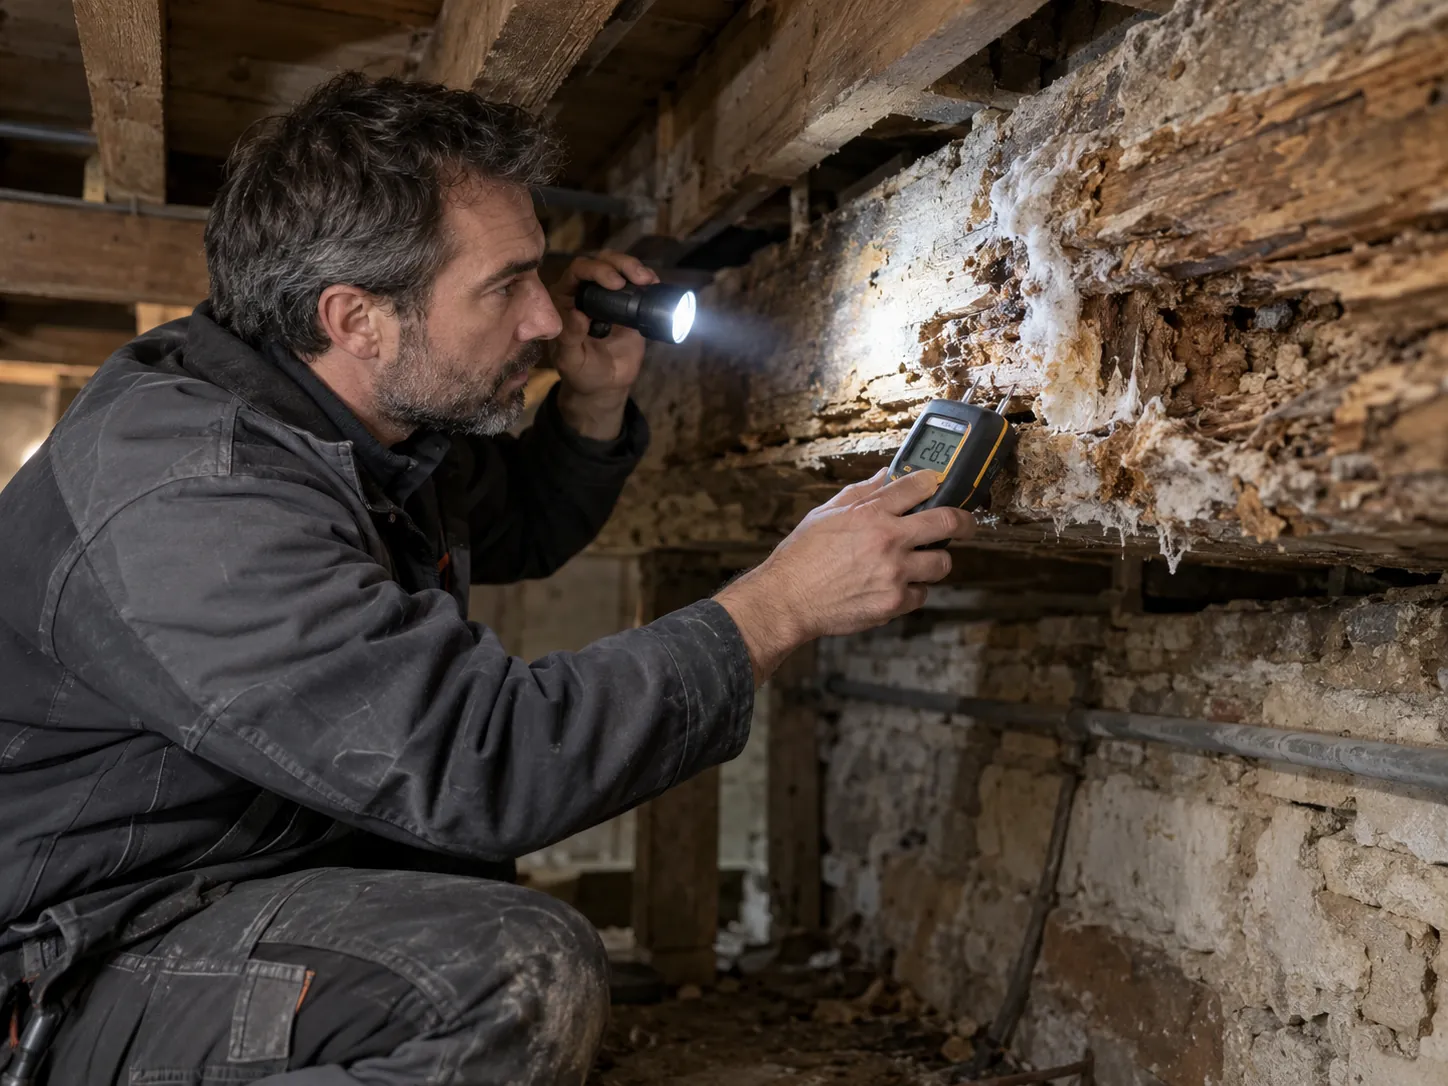
La mérule peut se développer dans des zones peu visibles : sous un plancher, derrière un doublage, dans une cave, au niveau d’un solivage ou à proximité de bois en contact avec une maçonnerie humide.
Certains signes peuvent néanmoins alerter : odeur persistante de champignon, filaments blanchâtres ou grisâtres, bois anormalement humide, pourriture cubique, déformation d’un plancher ou apparition d’une fructification.
Ces indices ne suffisent cependant pas toujours à identifier avec certitude l’espèce présente. D’autres champignons lignivores peuvent être rencontrés dans le bâtiment.
Pour approfondir ce sujet, consultez notre guide : comment reconnaître un début de mérule ?
Vous pouvez également consulter notre guide complet sur la mérule et les champignons du bois.
Que faire lorsqu’on découvre ou soupçonne une mérule ?
La première erreur peut consister à commencer immédiatement à arracher les bois contaminés sans avoir suffisamment documenté la situation.
Lorsque des responsabilités ou une indemnisation peuvent être recherchées, les constatations techniques ont une importance majeure.
1. Photographier les désordres
Prenez des photographies générales et rapprochées des zones suspectes avant démontage.
Conservez également les photographies montrant les éventuelles traces d’humidité, infiltrations, fuites ou dégradations périphériques.
2. Rechercher la cause de l’humidité
Traiter uniquement le champignon sans supprimer la cause de l’humidité expose à une récidive.
Il faut notamment contrôler, selon la configuration du bâtiment :
- la toiture et la zinguerie ;
- les façades ;
- les canalisations ;
- les évacuations ;
- la ventilation ;
- les remontées d’humidité ;
- la condensation ;
- les fuites accidentelles ;
- l’humidité des caves et des vides sanitaires.
3. Faire identifier le champignon
Toutes les dégradations du bois ne sont pas dues à la mérule.
D’autres champignons lignivores peuvent provoquer des dégradations parfois similaires. Une identification correcte est donc indispensable avant de définir un protocole de traitement.
4. Prévenir l’assureur avant les travaux importants
Si un sinistre assuré peut être à l’origine du problème, contactez rapidement votre assureur.
Évitez, sauf urgence destinée à sécuriser les personnes ou le bâtiment, de faire disparaître les éléments permettant de constater l’origine et l’étendue des désordres avant le passage éventuel d’un expert.
5. Conserver les documents
Conservez notamment :
- les rapports de diagnostic ;
- les rapports de recherche de fuite ;
- les photographies ;
- les échanges avec le propriétaire, le syndic ou les entreprises ;
- les déclarations de sinistre ;
- les devis ;
- les factures ;
- les rapports d’expertise.
Ces documents peuvent devenir essentiels en cas de contestation avec un assureur, un propriétaire, un copropriétaire ou une entreprise.
Faut-il accepter immédiatement un refus de l’assurance ?
Pas nécessairement.
Un refus d’indemnisation doit être analysé au regard des clauses précises du contrat et des circonstances du sinistre.
Si l’assureur invoque une exclusion, il est pertinent de lui demander sur quelle disposition contractuelle il fonde sa décision.
La question essentielle devient alors : quelle est la cause du dommage et quelle clause du contrat s’applique ?
Lorsque les montants sont importants ou que les responsabilités sont contestées, une expertise technique indépendante peut permettre de mieux documenter le dossier. Selon les circonstances, une assistance juridique ou une garantie de protection juridique peut également être utile.
Comment prévenir l’apparition de la mérule ?
La lutte contre la mérule et les autres champignons lignivores passe avant tout par la maîtrise de l’humidité du bâtiment.
Quelques mesures sont essentielles :
- réparer rapidement les fuites et infiltrations ;
- maintenir une ventilation efficace ;
- surveiller les pièces peu ventilées ;
- contrôler les caves, sous-sols et vides sanitaires ;
- vérifier régulièrement les éléments en bois exposés à l’humidité ;
- éviter d’enfermer durablement des bois humides derrière des doublages étanches ;
- rechercher la cause de toute humidité persistante.
Une odeur inhabituelle, un plancher qui se déforme, des bois qui perdent leur résistance, des filaments blanchâtres ou un développement fongique visible doivent conduire à une investigation.
Mérule et assurance habitation : ce qu’il faut retenir
La présence de mérule n’entraîne généralement pas, à elle seule, une indemnisation par l’assurance habitation.
Mais il serait également inexact de conclure que toute prise en charge est impossible.
Lorsqu’un champignon lignivore apparaît à la suite d’un événement garanti, notamment certains dégâts des eaux, une analyse du contrat et de la relation de causalité entre le sinistre et les dommages est nécessaire.
Trois questions doivent alors être posées :
- Quelle est l’origine de l’humidité ?
- Cette origine correspond-elle à un événement couvert par le contrat ?
- Quels dommages et quels travaux sont effectivement garantis ou exclus ?
En présence de mérule, le diagnostic ne doit donc pas uniquement déterminer quel champignon est présent. Il doit aussi, autant que possible, expliquer pourquoi il s’est développé et quelle est l’étendue des désordres.
C’est souvent cette recherche de la cause qui permettra de déterminer les responsabilités et les éventuelles possibilités d’indemnisation.

Pour aller plus loin sur la mérule et les pathologies du bois
Si votre habitation présente des signes d’attaque du bois, vous pouvez également consulter nos articles consacrés aux différentes pathologies et à leur traitement :
- Insectes xylophages et assurance habitation : quelles sont les limites ?
- Mérule et champignons du bois : le guide pour diagnostiquer, assainir et traiter
- Mérule dans les maisons humides : diagnostic, assainissement et rénovation
- Comment reconnaître un début de mérule ?
- Garantie décennale : traitement du bois, mérule et insectes xylophages
Comments are closed